Molti imprenditori vedono la gestione del rischio come un costo: sicurezza, procedure, prevenzione, analisi dei processi o cybersecurity vengono spesso percepiti come spese obbligate e poco produttive.
La realtà è diversa.
La domanda corretta non dovrebbe essere: “Quanto mi costa investire nella prevenzione?”, ma piuttosto: “Quanto mi costerà non farlo?”
Ogni azienda affronta quotidianamente rischi operativi, organizzativi, informatici, normativi e reputazionali. Molti di questi possono essere trasferiti a una polizza assicurativa. Altri no. Ed è qui che nasce il vero problema.
L’assicurazione da sola non basta
Un errore molto diffuso è pensare che assicurare un’azienda significhi aver eliminato il rischio.
In realtà una polizza copre principalmente i danni diretti: incendio, furto, danni materiali o responsabilità verso terzi.
Ma esistono conseguenze che spesso restano fuori:
- perdita di clienti;
- fermo attività;
- danni reputazionali;
- rallentamenti produttivi;
- disorganizzazione interna;
- perdita di fatturato.
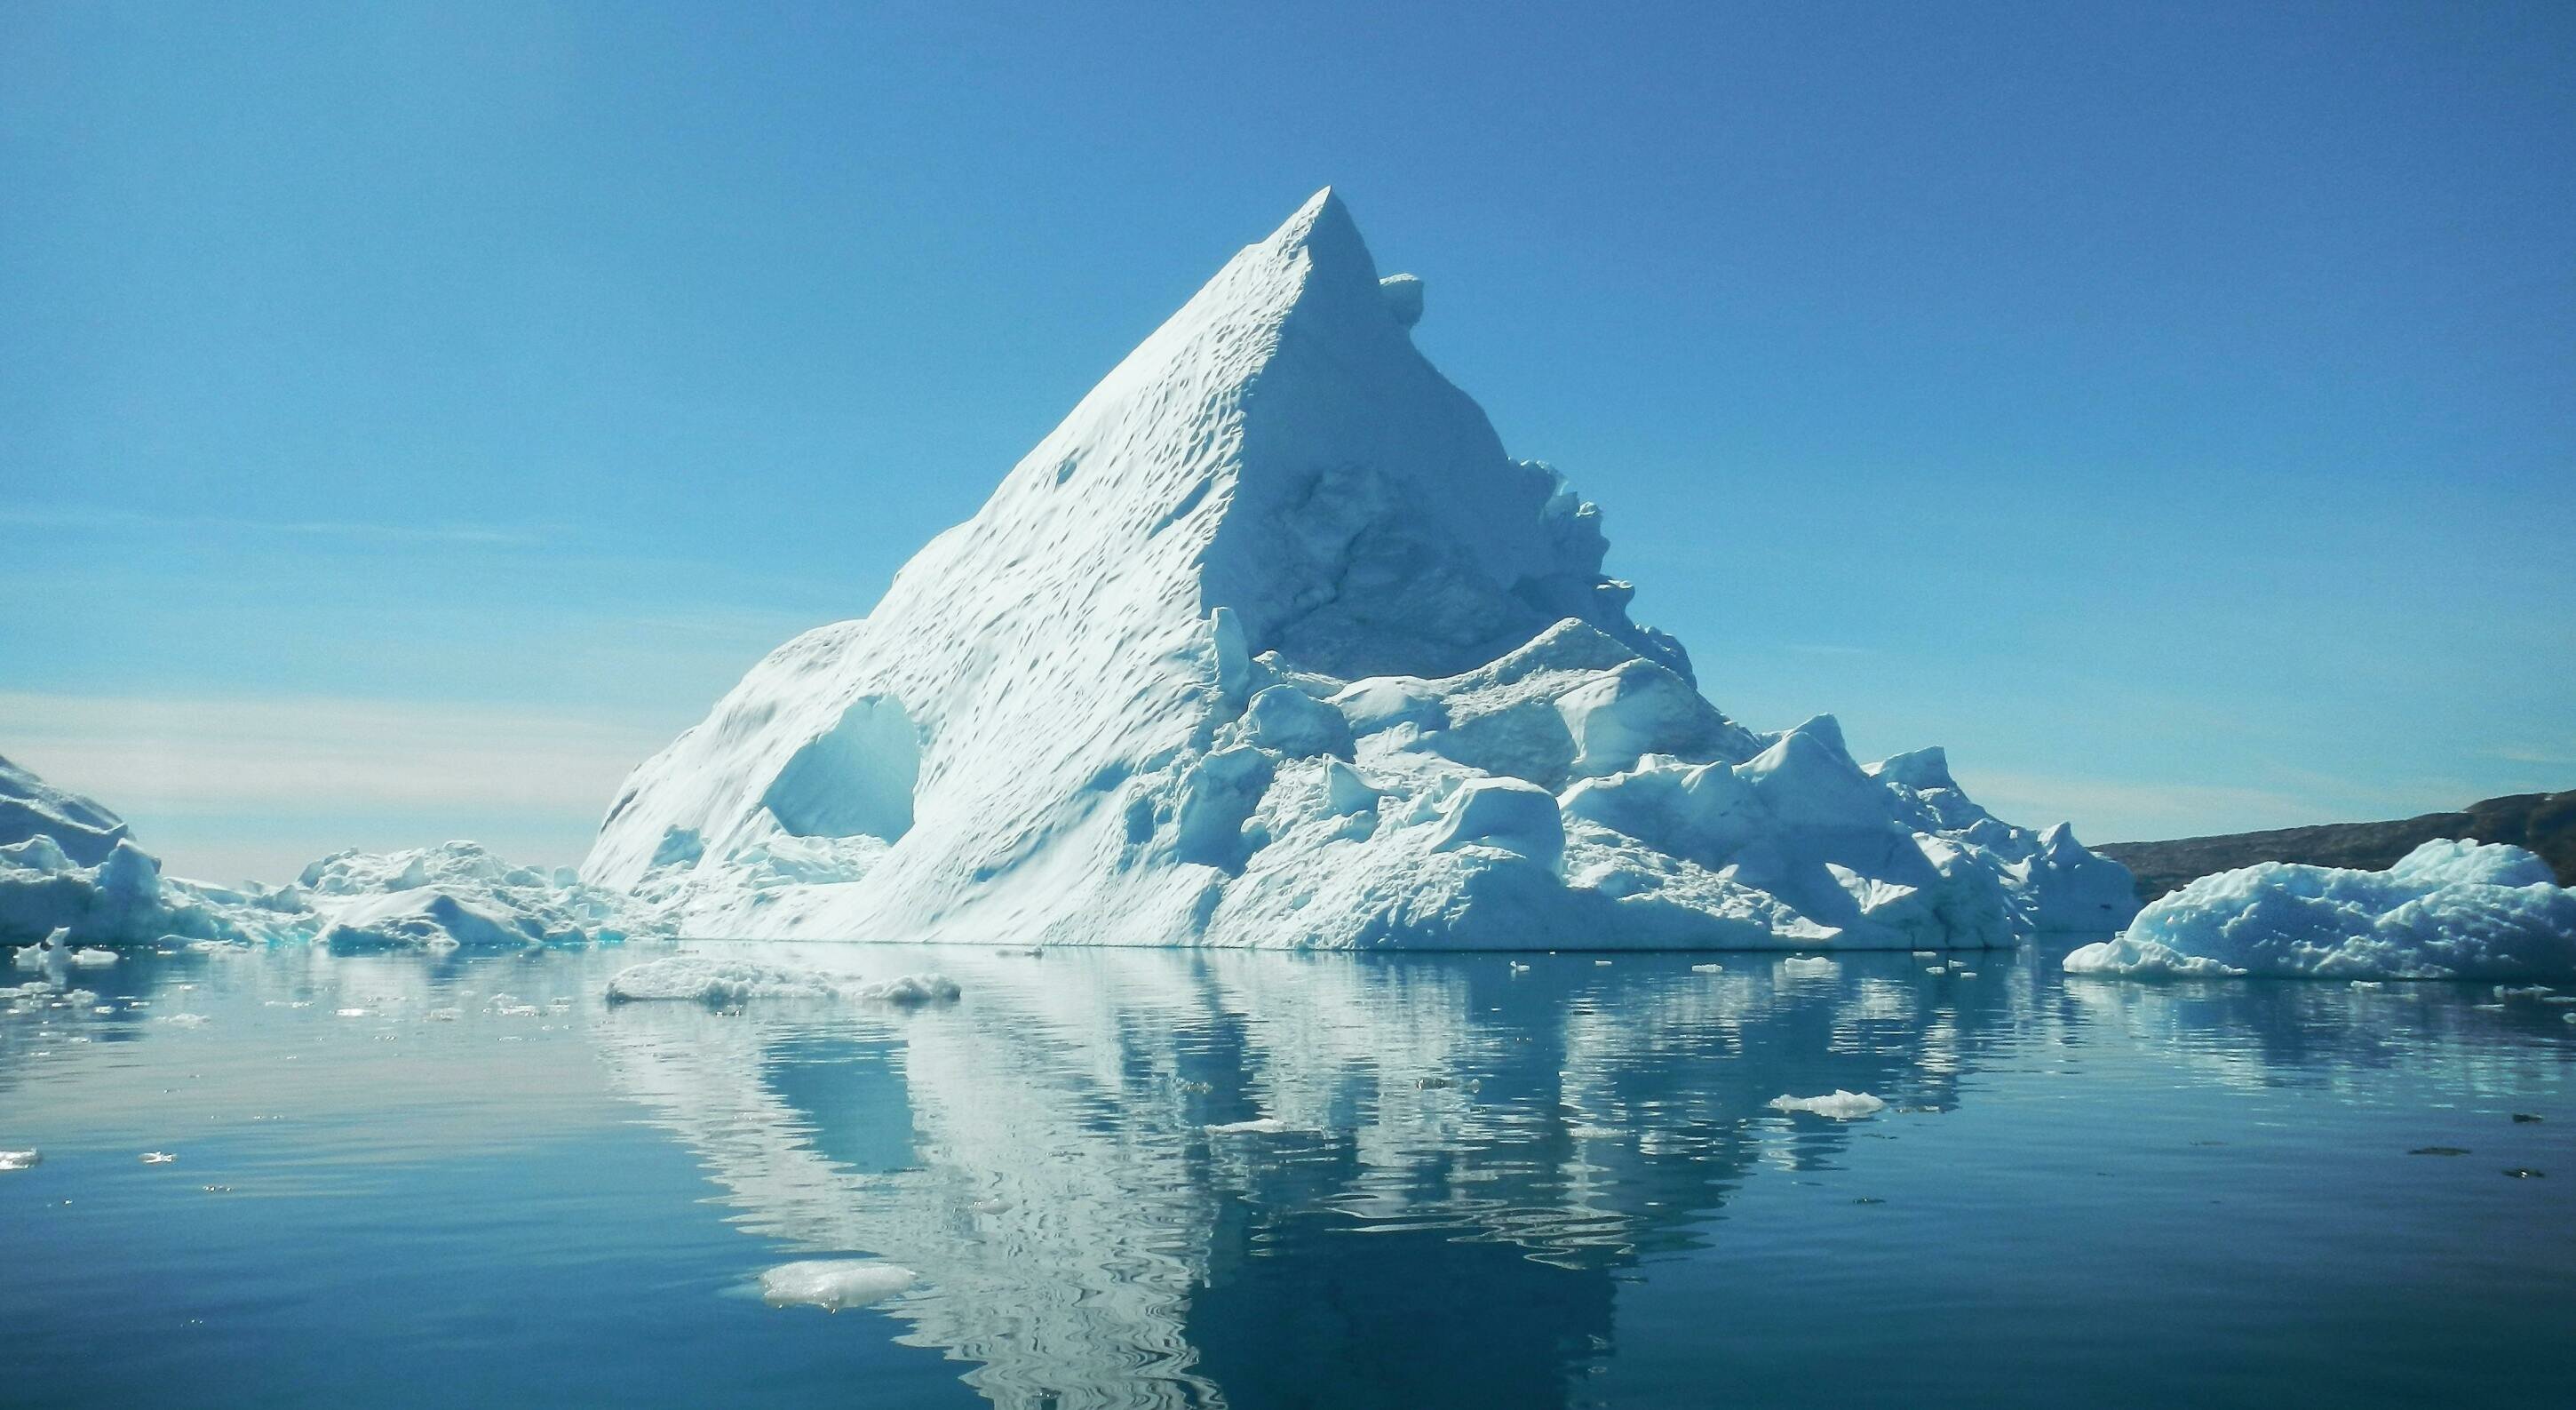
È il cosiddetto effetto iceberg: il danno visibile è spesso solo una piccola parte del problema.
Spesso i costi indiretti possono essere molte volte superiori ai danni materiali.
Prevenire costa meno che riparare
Diversi studi dimostrano che investire nella prevenzione produce ritorni economici molto elevati.
Un piano efficace di gestione del rischio può:
- ridurre perdite future;
- limitare interruzioni operative;
- migliorare la continuità aziendale;
- diminuire il costo complessivo del rischio;
- aumentare la capacità di reazione agli imprevisti.
In altre parole: spendere oggi per organizzarsi significa evitare perdite molto più grandi domani.
Un vantaggio anche con banche e finanziatori
C’è un aspetto spesso sottovalutato.
Le banche valutano sempre più la solidità organizzativa delle aziende. Una realtà che dimostra di conoscere e gestire i propri rischi trasmette maggiore affidabilità.
Questo può tradursi in:
- migliori condizioni di credito;
- accesso facilitato ai finanziamenti;
- minori costi finanziari;
- maggiore credibilità sul mercato.
Gestire il rischio oggi non significa solo proteggersi: significa diventare più competitivi.
Il ruolo del broker: non solo polizze, ma visione
Un broker moderno non dovrebbe limitarsi a confrontare premi o proporre coperture assicurative.
Il suo compito è aiutare l’impresa a costruire una strategia di protezione completa: analizzare i rischi, individuare punti critici, prevenire problemi e supportare l’azienda anche quando il sinistro si verifica.
Perché il vero obiettivo non è semplicemente assicurare un danno.
È evitare che quel danno metta in crisi il valore costruito negli anni.
Prospettiva Broker affianca imprese e professionisti con un approccio consulenziale, aiutandoli a leggere i rischi da un’altra prospettiva.