Ciclone “Harry” sulla Sicilia: eventi catastrofici e chiarimenti sulle coperture assicurative
A distanza di tempo dai nostri precedenti approfondimenti sull’obbligo di polizza catastrofale, l’attualità rende oggi il tema ancora più concreto.
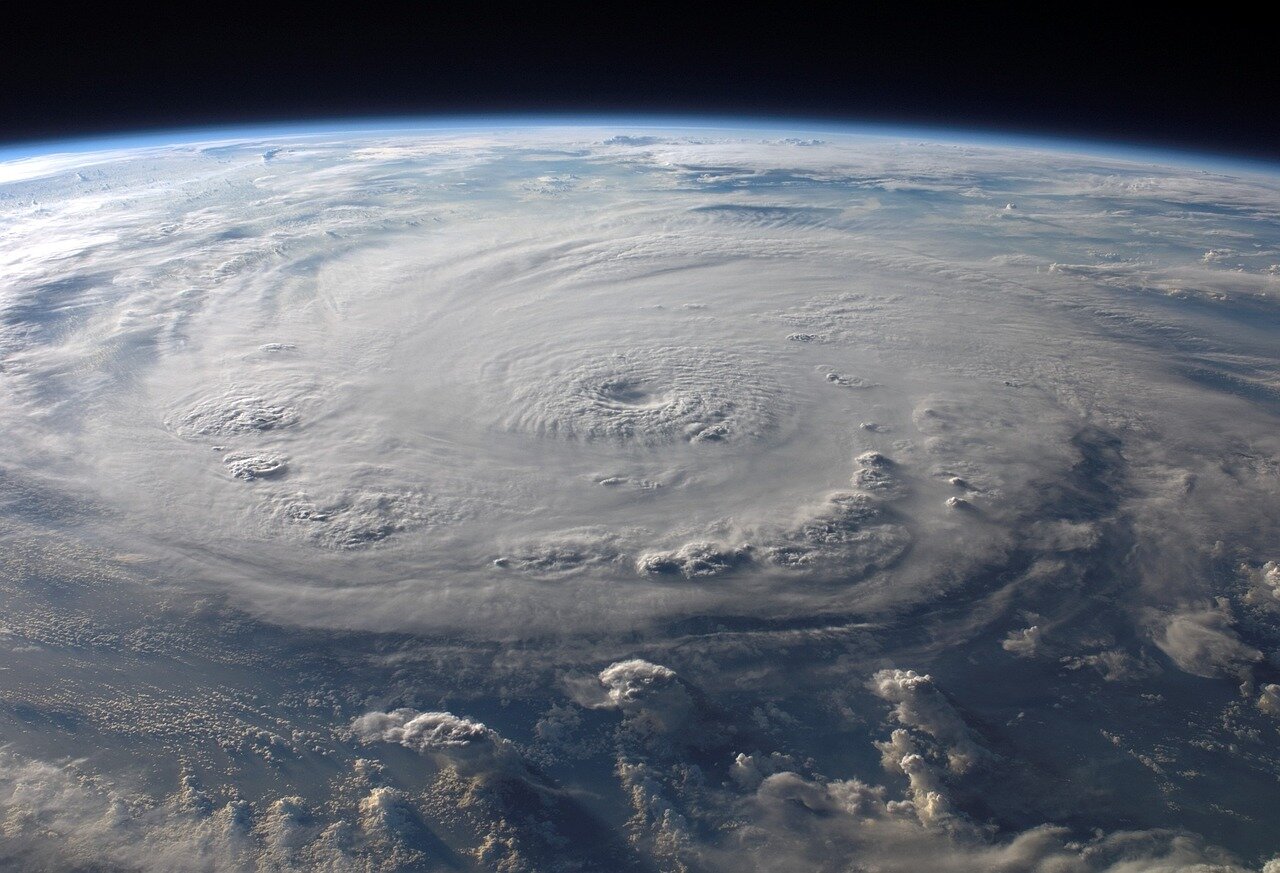
Il recente passaggio del ciclone “Harry” ha colpito duramente l’intero territorio siciliano, causando danni diffusi a infrastrutture, immobili produttivi, attività commerciali e agricole, con effetti che possono essere a pieno titolo qualificati come catastrofici.
Venti di eccezionale intensità, precipitazioni estreme, allagamenti improvvisi e dissesti idrogeologici hanno messo in evidenza, ancora una volta, la vulnerabilità del territorio e l’importanza di una corretta protezione assicurativa.
Eventi catastrofici: quando la polizza opera
Le polizze catastrofali previste dalla normativa coprono i danni diretti causati da specifici eventi naturali, tra cui:
● alluvioni e inondazioni ed esondazioni
● frane
● eventi sismici
Nel caso del ciclone “Harry”, i danni provocati direttamente dal vento, dalle piogge torrenziali possono rientrare nella copertura assicurativa, a condizione che l’origine del danno sia riconducibile direttamente all’evento atmosferico garantito come estensione della polizza incendio non presente nella polizza catastrofale.
Un chiarimento fondamentale: cosa NON è coperto
È tuttavia necessario fare chiarezza su un punto spesso frainteso. Le polizze catastrofali non coprono i danni causati dal mare, in particolare:
● maremoti
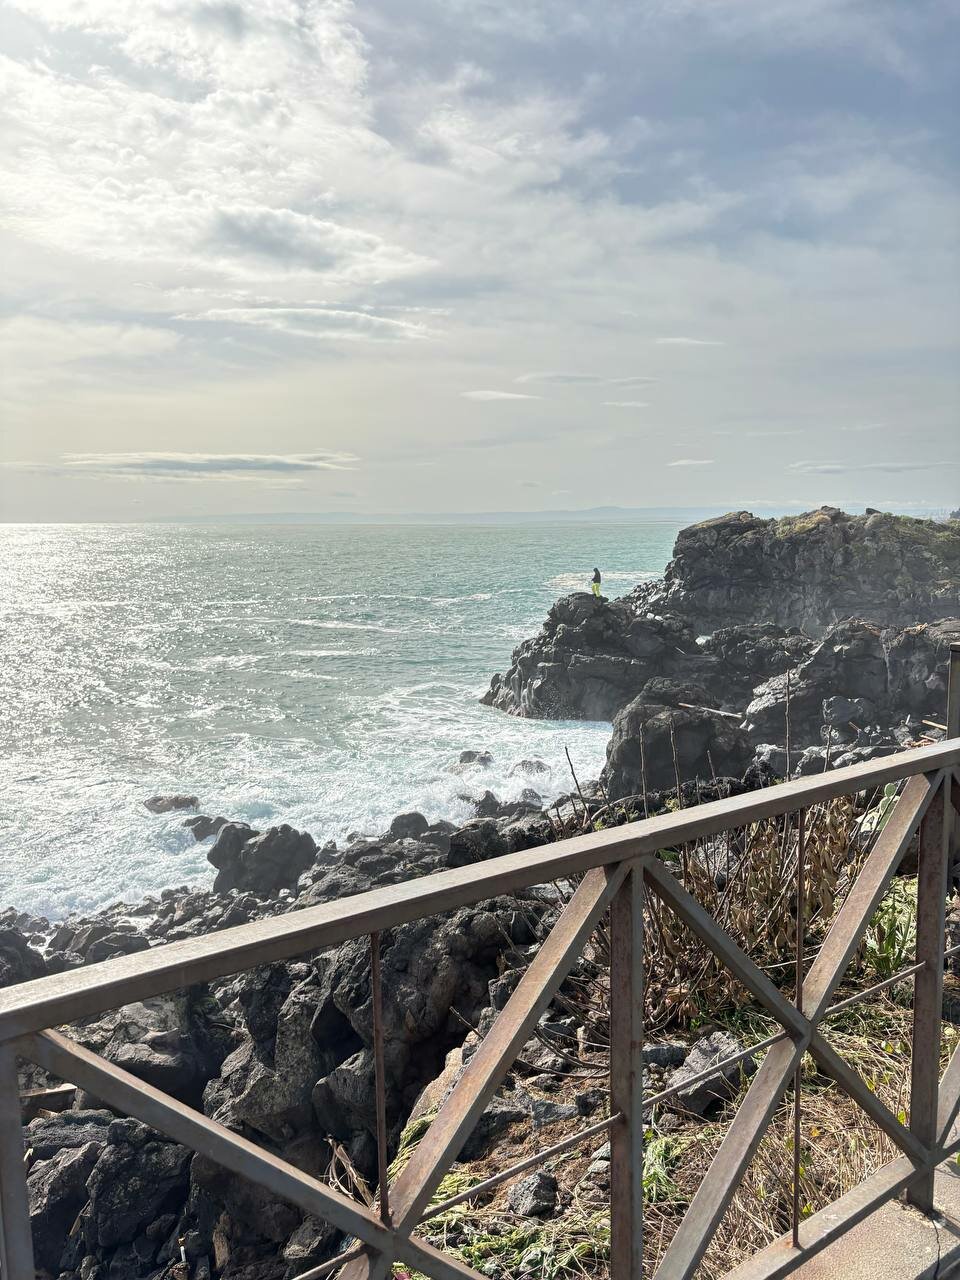
● mareggiate
● onde anomale
● Penetrazione di acqua marina
Anche se tali fenomeni sono innescati o aggravati da un ciclone, l’origine del danno resta marina e non atmosferica.
Di conseguenza:
● un capannone danneggiato dal vento del ciclone ⟶ copertura possibile
● un immobile invaso dall’acqua a causa di onde o mare in tempesta ⟶ copertura esclusa
La distinzione non riguarda la causa “a monte” (il ciclone), ma l’origine materiale del danno.
Perché la valutazione del danno è decisiva
In contesti come quello siciliano, dove eventi atmosferici e fenomeni marini spesso si sovrappongono, diventa centrale:
● l’analisi tecnica del sinistro
● la corretta qualificazione dell’evento
● la documentazione dell’origine del danno
È proprio su questo aspetto che emerge il valore di una consulenza broker qualificata, sia in fase di stipula sia nella gestione del sinistro.
Dall’informazione all’azione
Già nei nostri precedenti articoli avevamo sottolineato come l’obbligo di polizza catastrofale non fosse una formalità, ma una risposta concreta a eventi sempre più frequenti e violenti. Il ciclone “Harry” rappresenta oggi una conferma tangibile: assicurarsi è necessario, ma assicurarsi correttamente lo è ancora di più. Comprendere cosa è coperto, cosa è escluso e in quali casi la polizza può operare è fondamentale per evitare false aspettative e gravi conseguenze economiche.
Conclusione
Alla luce degli eventi recenti, invitiamo le imprese a:
● verificare le proprie coperture assicurative
● comprendere limiti ed esclusioni di polizza
● valutare eventuali integrazioni o adeguamenti
● affidarsi a un Broker Esperto per una consulenza mirata e trasparente
"La prevenzione assicurativa non elimina i danni, ma può fare la differenza tra la continuità e
l’interruzione di un’attività."